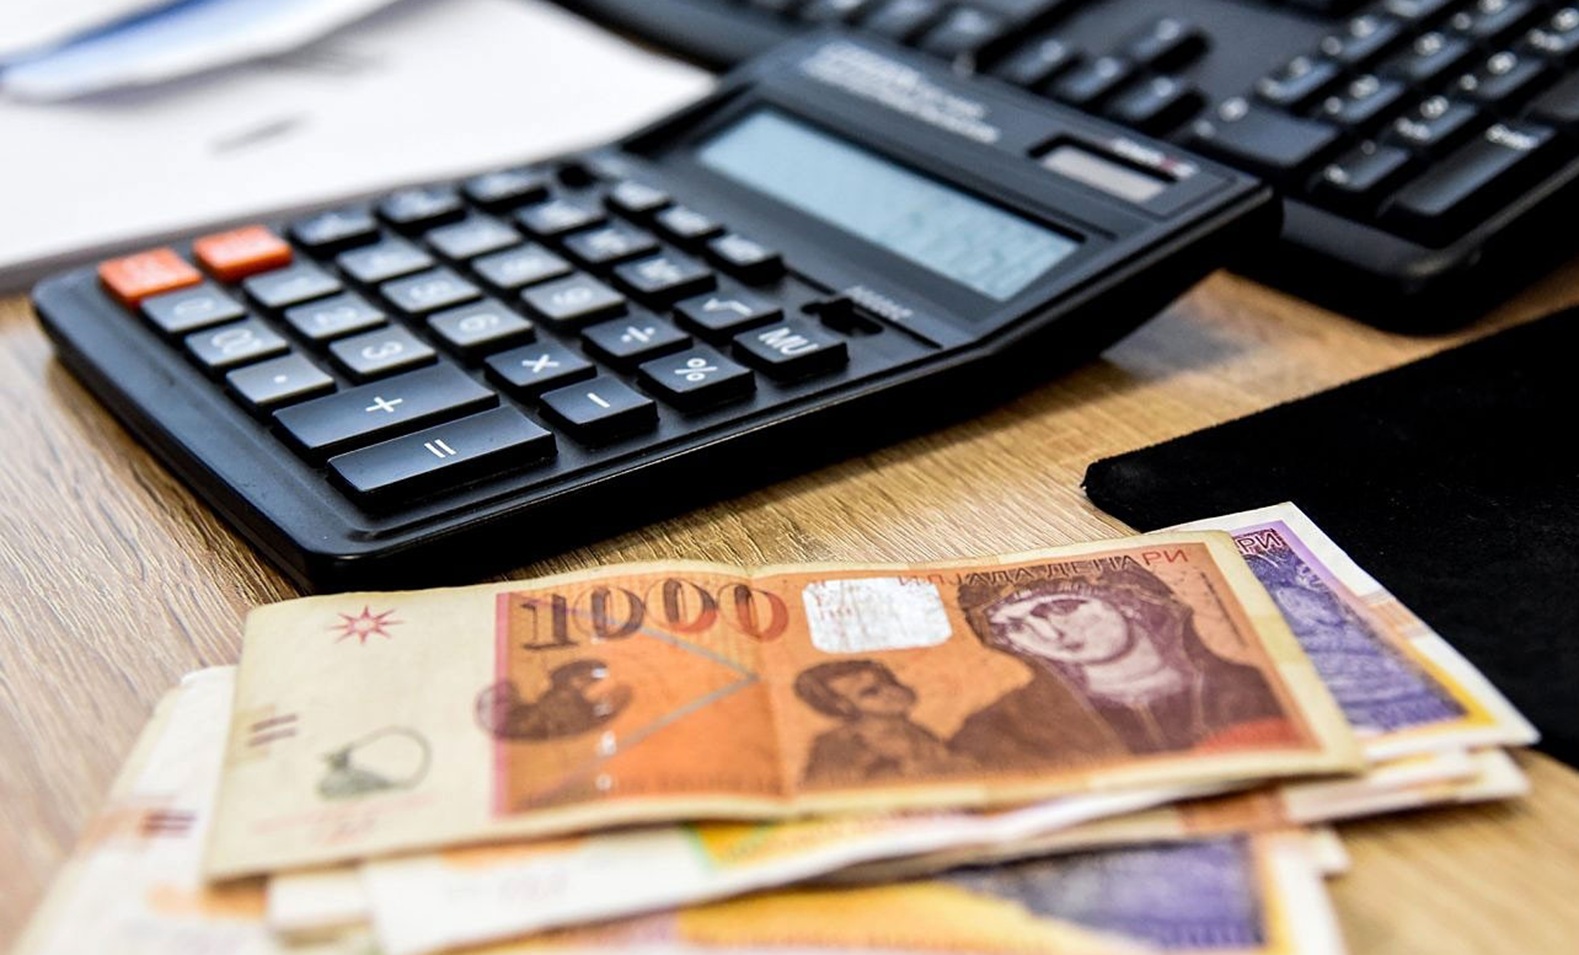
Граѓаните во иднина ќе може потешко да се задолжуваат до самиот лимит на своите приходи. Народната банка донесе нови правила со кои се намалува делот од месечната плата што може да оди за отплата на кредити, а се скратува и рокот за враќање на дел од заемите. Најпросто кажано, ако некој зема плата од 50.000 денари, кај денарски кредит вкупните месечни рати ќе може да бидат најмногу околу 22.500 денари, односно 45 отсто од приходот. Досега лимитот беше 50 отсто.
Кај кредитите со валутна компонента, лимитот се намалува од 45 на 40 отсто од месечниот приход. Овој однос во банкарскиот речник се нарекува ДСТИ и покажува колкав дел од месечните примања на едно лице оди за отплата на кредитни обврски. Освен тоа, се менува и рокот на отплата. Станбените кредити, наместо најмногу 30 години, во иднина ќе се отплаќаат најмногу 25 години. Кај хипотекарните потрошувачки кредити рокот се скратува од 20 на 15 години.
Има, сепак, исклучок за оние што првпат купуваат свој дом. За нив условите остануваат поповолни. Лимитот на задолжување останува 50 отсто за денарските кредити и 45 отсто за кредитите со валутна компонента, а рокот за отплата на станбен кредит останува до 30 години.
Од Народната банка велат дека целта не е да се запре кредитирањето, туку да се спречи граѓаните да се задолжуваат повеќе отколку што реално можат да издржат. Оттаму посочуваат дека мерките имаат превентивен карактер и треба навреме да го намалат ризикот домаќинствата да влезат во преголеми долгови.